崛起中的半导体产业 五大领域全面解析与未来展望
全球半导体产业格局发生深刻变化,中国半导体产业在政策支持、资本涌入和技术突破的多重驱动下迅速崛起。本文从五大关键领域——设计、制造、封测、设备与材料、销售与市场——全面解析这一进程,并以中芯国际等代表性企业为例,结合基金投资与毛利率等财务指标,勾勒出产业发展的全景图。
一、芯片设计:创新引领,多点开花
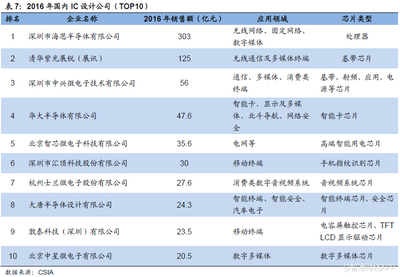
芯片设计是半导体产业链的龙头。国内企业如华为海思、紫光展锐、韦尔股份等在手机SoC、物联网、图像传感器等领域不断突破。设计环节毛利率普遍较高,头部企业可达40%-60%,吸引了大量社会资本和产业基金布局。高端EDA工具和IP核仍依赖进口,成为亟待突破的瓶颈。
二、晶圆制造:资本密集,追赶先进制程
晶圆制造是半导体产业的核心。中芯国际作为中国大陆规模最大、技术最先进的代工厂,近年来持续加码成熟制程与先进制程。2023年财报显示,中芯国际整体毛利率受行业周期和扩产折旧影响有所波动,但长期看,随着产能利用率提升和产品结构优化,毛利率有望回升。国家集成电路产业投资基金(大基金)二期、三期对制造环节注入了巨额资金,推动了12英寸晶圆厂的建设。
三、封装测试:从传统到先进,提升附加值
封测是中国半导体产业链中最成熟的环节。长电科技、通富微电、华天科技等企业已进入全球前十。传统封测毛利率约15%-25%,而先进封装(如Fan-out、2.5D/3D)可提升至30%以上。随着Chiplet等技术的兴起,封测环节的价值量正在增加,成为基金布局的重要方向。
四、设备与材料:国产替代加速,短板逐步补齐
半导体设备和材料是产业基石。北方华创、中微公司等在刻蚀、薄膜沉积等领域取得突破,但光刻机等高端设备仍受制于人。材料方面,沪硅产业、安集科技等在硅片、抛光液等细分市场逐步实现国产化。该领域毛利率分化明显,技术门槛高的产品毛利率可达50%以上。大基金对设备材料的投资占比逐年提升,助力供应链安全。
五、销售与市场:全球最大市场,国产化率待提升
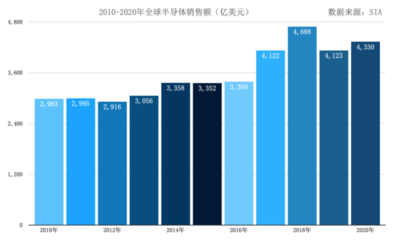
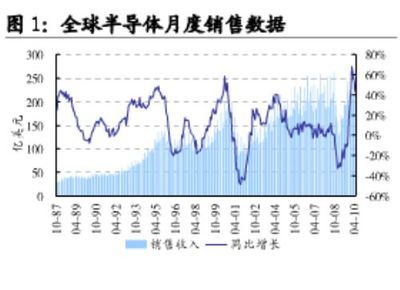
中国是全球最大的半导体消费市场,年销售额超过万亿元。根据新浪财经等报道,2023年中国半导体销售额虽受周期影响有所下滑,但长期增长趋势不变。进口依赖度依然较高,尤其是高端芯片。随着国产替代加速,本土销售份额逐步扩大。企业需关注库存周期、价格波动和毛利率管理。
半导体产业的崛起是一场关乎技术、资本与政策的长期竞赛。从设计到销售,五大领域环环相扣,中芯国际等龙头企业的毛利率变化折射出行业冷暖。产业基金在推动自主可控中扮演关键角色,但只有持续创新、补齐短板,才能在全球竞争中真正崛起。随着人工智能、汽车电子等新需求爆发,中国半导体产业有望迎来更广阔的发展空间。
如若转载,请注明出处:http://www.lexiangcang.com/product/48.html
更新时间:2026-10-09 02:57:03