行业大数据观察 半导体市场现状与电子信息产业的支撑角色
在全球数字化与智能化浪潮下,半导体作为电子信息产业的基石,其市场动向直接关系到整个科技生态的发展。本文基于行业大数据,梳理当前半导体销售现状,观察其在托起电子信息产业中的关键作用。
一、半导体销售总体态势:周期性调整与结构性增长并存
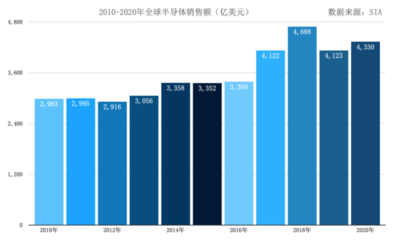
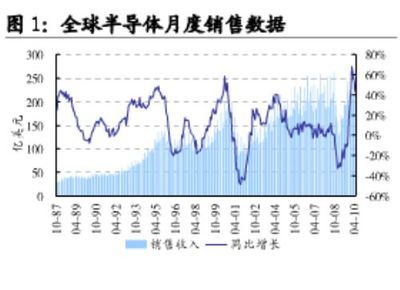
2023年以来,全球半导体市场经历了典型的周期性下行。根据世界半导体贸易统计组织(WSTS)数据,2023年全球半导体销售额约为5200亿美元,同比下降约9.4%,主要受消费电子需求疲软、库存高企及宏观经济不确定性影响。进入2024年,市场呈现温和复苏迹象。月度销售额同比降幅逐月收窄,部分月份实现正增长,显示去库存逐步接近尾声,需求端开始回暖。
从产品类别看,逻辑芯片与存储芯片分化明显。存储芯片(尤其是DRAM和NAND Flash)在2023年遭遇价格与销量双重打击,销售额大幅下滑;而逻辑芯片受益于人工智能、数据中心及汽车电子需求,保持相对韧性。模拟芯片与微处理器则受工业与汽车市场波动影响,增速放缓。
二、区域市场表现:亚太主导,中国需求举足轻重
亚太地区仍是全球最大的半导体消费市场,占全球销售额比重超过60%。其中,中国既是最大的集成电路进口国,也是重要的生产基地与消费市场。2023年,中国集成电路进口额约3500亿美元,同比下降15.4%,反映出去库存与国产替代的双重影响。但从中长期看,中国在5G、物联网、新能源汽车等领域的持续投入,为半导体销售提供稳定支撑。
美国、欧洲与日本市场则呈现不同特点:美国在芯片设计领域优势突出,但制造环节依赖亚洲;欧洲在汽车半导体与工业功率器件方面保持领先;日本在半导体材料与设备领域占据关键地位。区域间的互补与竞争,共同塑造了半导体销售的全球格局。
三、下游应用驱动:AI与汽车电子成新引擎
传统上,半导体销售由个人电脑、智能手机等消费电子主导。但下游应用结构发生显著变化。
人工智能(AI)服务器与加速卡需求爆发,带动高性能计算(HPC)芯片、高带宽存储器(HBM)销售激增。2024年,AI相关半导体销售额预计同比增长超过30%,成为市场复苏的核心动力。
汽车电子化与智能化持续深入。电动汽车渗透率提升,高级驾驶辅助系统(ADAS)普及,推动车规级MCU、功率半导体(SiC、IGBT)、传感器等销售增长。尽管2023年汽车半导体增速较前两年放缓,但长期趋势依然向好。
工业自动化、可再生能源、物联网等应用也为半导体销售提供多元支撑。消费电子虽复苏缓慢,但AI手机、AIPC等新概念有望拉动新一轮换机需求。
四、挑战与展望:供应链重构与技术创新并进
半导体销售面临的挑战不容忽视。地缘政治因素导致供应链区域化、本地化趋势加强,各国纷纷出台芯片法案,推动制造回流。这虽然增加了短期成本,但长期可能提升供应链韧性。技术节点演进放缓,先进制程研发成本飙升,3nm、2nm量产难度加大,可能影响未来销售增长节奏。
展望2025年,多家分析机构预测全球半导体销售额将实现两位数增长,市场规模有望突破6000亿美元。驱动力主要来自AI、汽车、工业及消费电子的温和复苏。库存水平回归健康,晶圆厂产能利用率回升,价格企稳,均为销售回暖创造条件。
半导体销售是电子信息产业的晴雨表。当前市场正处于周期底部回升与技术变革交织的关键阶段。大数据显示,尽管短期波动仍在,但长期需求逻辑不变:数字化、智能化、绿色化将持续拉动半导体销售。对于产业参与者而言,把握结构性机会、优化供应链布局、加大研发投入,方能在新一轮产业周期中占据主动,真正托起电子信息产业的未来。
如若转载,请注明出处:http://www.lexiangcang.com/product/46.html
更新时间:2026-10-09 19:42:02