2018-2022年半导体行业发展预测分析 半导体销售趋势与市场展望
引言
半导体行业作为现代信息技术的核心基石,其发展态势一直备受关注。2018年至2022年期间,全球半导体市场经历了多重因素的交织影响,包括技术创新、贸易摩擦、新冠疫情以及供应链波动等。本文旨在对这一时期半导体行业的发展进行预测分析,并重点探讨半导体销售的变化趋势。
一、2018-2022年半导体行业整体发展环境
1. 技术驱动因素
- 5G商用化:2019年起全球主要国家陆续启动5G网络建设,带动射频芯片、基带芯片等需求增长。
- 人工智能与物联网:AI芯片、边缘计算和物联网设备对半导体的需求呈现爆发式增长。
- 汽车电子化:电动汽车和自动驾驶技术推动功率半导体、传感器和MCU的销售。
2. 宏观经济与政策影响
- 中美贸易摩擦:2018年起美国对中国半导体企业实施出口限制,影响全球供应链。
- 新冠疫情:2020年疫情导致短期需求波动,但居家办公和在线教育拉动了PC、服务器芯片销售。
- 各国产业政策:美国、欧盟、中国、韩国等纷纷出台半导体扶持政策,加剧全球产能竞争。
二、半导体销售趋势预测(2018-2022)
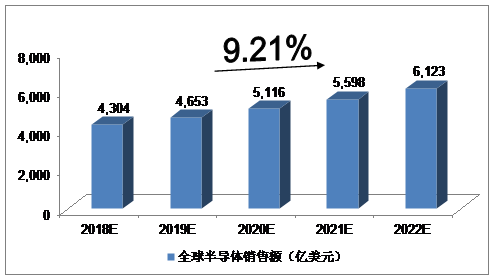
根据世界半导体贸易统计组织(WSTS)等机构的历史数据与预测模型,2018-2022年半导体销售额呈现先扬后抑再反弹的波动格局:
1. 2018年:创历史新高
- 全球半导体销售额达到4688亿美元,同比增长13.7%。
- 主要驱动力来自存储芯片(DRAM、NAND Flash)价格暴涨和智能手机、数据中心需求旺盛。
2. 2019年:周期性下滑
- 销售额回落至4123亿美元,同比下降12.0%。
- 原因:存储芯片价格暴跌、贸易摩擦导致需求疲软、库存调整。
3. 2020年:疫情冲击后复苏
- 销售额小幅回升至4404亿美元,同比增长6.8%。
- 下半年起,5G手机、游戏机、云服务芯片需求强劲,抵消了汽车和工业市场的短暂下滑。
4. 2021年:强劲反弹
- 销售额首次突破5000亿美元(实际约5559亿美元),同比增长26.2%。
- 缺芯潮席卷全球,汽车、消费电子、数据中心均面临供应紧张,价格与出货量齐升。
5. 2022年:增速放缓但维持高位
- 销售额预计达到5700-6000亿美元,同比增长约5%-10%(实际2022年为5741亿美元,增长3.3%)。
- 下半年起存储芯片再次供过于求,但汽车与工业半导体仍有韧性。
三、半导体销售结构分析
| 细分领域 | 2018年占比 | 2022年预测占比 | 主要趋势 |
|---------|-----------|---------------|---------|
| 存储芯片 | 32% | 25% | 价格波动大,占比下降但绝对值仍高 |
| 逻辑芯片 | 28% | 30% | 受AI、CPU/GPU推动稳定增长 |
| 模拟芯片 | 13% | 14% | 汽车、工业需求支撑 |
| 微处理器 | 12% | 11% | PC市场饱和,服务器与嵌入式增长 |
| 分立器件与传感器 | 15% | 20% | 电动车、IoT拉动明显 |
四、关键结论与展望
- 周期性与成长性并存:2018-2022年半导体销售证明了行业仍具强周期性,但长期成长逻辑(数字化、电气化)未变。
- 供应链区域化:为应对地缘风险,全球半导体产能开始向美国、欧洲、日本、中国分散布局。
- 销售峰值后调整:2022年后行业进入去库存阶段,但2021-2022年的高销售额为后续研发和扩产奠定了基础。
- 未来机会:2023年后,AI芯片、chiplet、第三代半导体(SiC/GaN)将成为新的销售增长点。
##
2018-2022年是半导体行业极不平凡的五年,销售数据既反映了宏观冲击与贸易博弈的短期影响,也凸显了技术革命带来的长期需求。预测虽难精确,但趋势明晰:半导体作为数字经济时代的“新石油”,其销售额将在波动中持续攀升。對於从业者与投资者而言,理解周期、把握结构性机会,才能在这一核心赛道中行稳致远。
如若转载,请注明出处:http://www.lexiangcang.com/product/39.html
更新时间:2026-09-15 05:25:53